


Money Walkie
4,7396.00 Avis
Caractéristiques de l’application
- Version
- 8.0.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- Money walkie
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
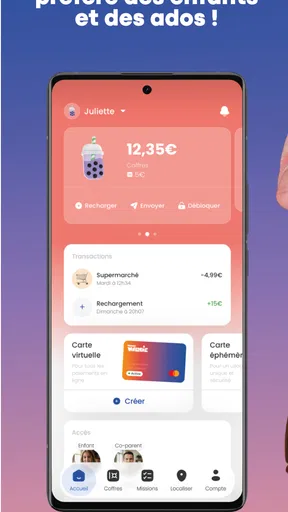
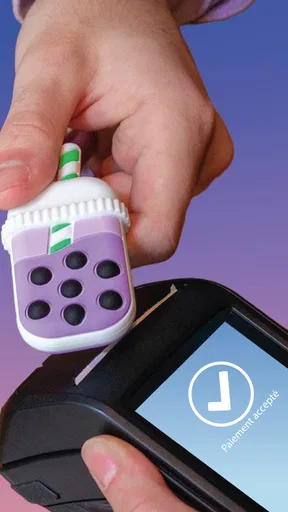
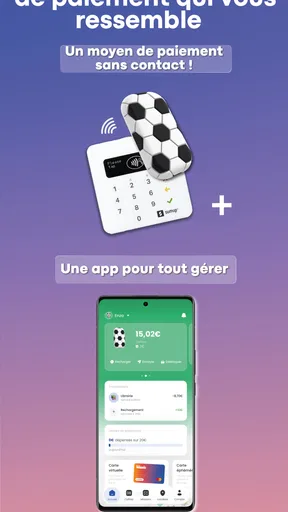
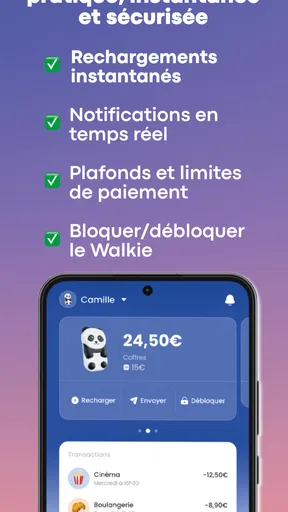
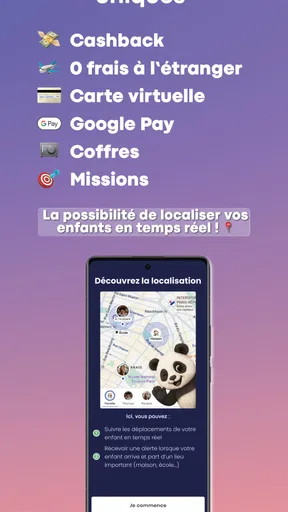
 Analyse par AppCompare
J’ai abordé Money Walkie comme un outil de finance familiale plutôt que comme une simple application de paiement. Son idée est très concrète : permettre à un parent de confier de l’argent à un enfant au moyen d’un porte-monnaie sans contact. Dans la vie quotidienne, cela peut éviter de donner des espèces pour chaque petite dépense tout en gardant un cadre plus lisible. Mon impression générale est positive, mais elle dépend beaucoup de la façon dont la famille veut gérer l’argent et du niveau de contrôle attendu.
L’application est gratuite et développée par Money walkie. Elle appartient à la catégorie Finance, avec une classification PEGI 3, ce qui correspond à une utilisation familiale sans contenu destiné aux adultes. Elle a été publiée le 25 novembre 2020 et sa version actuelle est 7.4.1. Elle fonctionne à partir d’Android 8.0, un seuil assez accessible pour les appareils qui ne sont pas récents.
Un portefeuille familial pensé pour les petites responsabilités
Ce que j’apprécie le plus dans ce concept, c’est qu’il se place entre deux habitudes souvent opposées : donner de l’argent liquide à un enfant ou lui confier directement une carte bancaire classique. Le porte-monnaie sans contact cherche à rendre la dépense plus simple pour l’enfant, tout en conservant une intervention parentale. Ce n’est pas seulement une question de technologie ; c’est une manière d’introduire progressivement la notion de budget.
J’imagine facilement son intérêt pendant une sortie scolaire, une journée chez des amis, une activité sportive ou un voyage en famille. Un parent peut vouloir que son enfant dispose d’une somme pour acheter un goûter ou un petit souvenir, sans lui remettre son propre moyen de paiement principal. Dans ce scénario, l’intérêt n’est pas de transformer l’enfant en utilisateur bancaire autonome, mais de lui donner une marge d’action adaptée à une situation précise.
Le service peut aussi convenir aux familles qui souhaitent réduire l’usage des pièces et des billets. Les espèces sont faciles à perdre, difficiles à suivre après coup et peu pratiques lorsqu’un enfant doit payer rapidement. À l’inverse, le sans-contact rend le geste familier pour les plus jeunes, à condition que le parent ait bien expliqué les règles avant de leur confier le dispositif.
Je resterais toutefois prudent sur un point : ce n’est pas une solution universelle pour apprendre la gestion financière. Un enfant peut très bien comprendre comment payer sans-contact sans comprendre la valeur de ce qu’il dépense. L’application devient réellement intéressante lorsqu’elle accompagne une discussion sur la somme disponible, les achats prioritaires et ce qui se passe lorsque le budget est épuisé.
Ce que l’expérience apporte par rapport aux solutions habituelles
Face aux espèces, Money Walkie offre une expérience plus propre et plus facile à intégrer dans les habitudes actuelles. Face à une carte bancaire traditionnelle, son intérêt tient surtout à la séparation entre l’argent de l’enfant et les moyens de paiement habituels du parent. Cette séparation peut rassurer une famille qui ne veut pas encore exposer son enfant à une carte bancaire complète ou à une application financière conçue pour un adulte.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
La comparaison devient moins favorable si l’objectif est de gérer un budget familial complet, de suivre plusieurs catégories de dépenses ou de disposer d’outils financiers avancés. Dans ce cas, une application bancaire classique peut être plus adaptée. Money Walkie me semble plutôt spécialisé dans un moment précis : donner à un enfant un accès limité et compréhensible à une somme destinée à de petites dépenses.
Un autre compromis concerne la dépendance au fonctionnement sans-contact. Le dispositif doit être accepté par le commerçant et utilisé dans un contexte compatible avec ce mode de paiement. Pour une sortie importante, je conseillerais donc de prévoir une solution de secours, surtout si l’enfant part sans son parent. Cette précaution ne remet pas en cause l’idée du produit ; elle rappelle simplement qu’un moyen de paiement électronique ne remplace pas toujours une organisation pratique.
La confiance commence par des choix visibles
Pour une application financière destinée à une relation parent-enfant, la confiance ne repose pas uniquement sur la note affichée dans la boutique. Money Walkie obtient une moyenne de 4,6 sur environ 3 200 évaluations, avec près de 400 avis rédigés. Ces chiffres donnent un premier repère sur l’accueil du produit, mais ils ne suffisent pas à décider si l’outil correspond à votre famille.
Ce que je regarde surtout dans ce type d’application, ce sont les contrôles réellement proposés à l’utilisateur : qui peut alimenter le porte-monnaie, qui peut autoriser l’usage, comment le parent garde la main et quelles informations sont visibles avant une action importante. Je préfère une interface qui explique clairement chaque étape à un écran rempli de fonctions difficiles à comprendre.
La présence de l’application sur plus de 100 000 installations montre qu’elle a trouvé un public au-delà d’un simple prototype. Cela ne constitue pas une garantie absolue, mais cela indique que le concept est suffisamment concret pour être adopté par des familles. Le développeur, Money walkie, reste directement associé à cette expérience, ce qui rend utile la vérification attentive de l’identité de l’application avant toute installation.
Dans une application financière, je recommande aussi de ne pas se précipiter lors de la création du compte. Il faut lire les écrans de consentement, vérifier les informations demandées et regarder quelles options sont proposées pour gérer les notifications ou les communications. Même lorsque l’application paraît simple, ces premières décisions peuvent avoir plus d’importance que la configuration du porte-monnaie elle-même.
Les moments où les données méritent une attention particulière
Les moments les plus sensibles ne sont pas forcément ceux où l’enfant approche le porte-monnaie d’un terminal. Ils se situent souvent lors de l’inscription, de l’association entre le parent et l’enfant, de l’alimentation du solde et de la consultation de l’historique. Ce sont ces étapes qui peuvent impliquer des informations personnelles ou financières, et c’est là que je prends le temps de lire les indications affichées.
Je conseille de distinguer les informations nécessaires au fonctionnement du service des demandes optionnelles. Lorsqu’un écran propose plusieurs cases ou autorisations, je ne les active pas automatiquement. Je vérifie si elles sont indispensables pour utiliser le porte-monnaie, puis je conserve uniquement les choix utiles à l’usage prévu. Cette habitude est particulièrement importante lorsqu’un enfant est concerné, car le parent doit rester capable d’expliquer ce qui est partagé et pourquoi.
Les notifications demandent également un peu de discernement. Elles peuvent aider à suivre l’utilisation du porte-monnaie, mais elles peuvent aussi devenir envahissantes si elles signalent chaque événement sans distinction. Je préfère une configuration qui permet de conserver les alertes importantes tout en évitant d’exposer des informations financières sur un écran verrouillé ou dans un environnement où d’autres personnes pourraient les voir.
Un conseil pratique consiste à vérifier régulièrement le téléphone utilisé pour administrer le compte. Un appareil partagé avec d’autres membres de la famille, un écran déverrouillé ou une session laissée ouverte peut réduire la confidentialité, même si l’application elle-même est correctement conçue. La sécurité ne dépend donc pas seulement du service : elle dépend aussi des habitudes de la personne qui gère l’argent.
Donner de l’autonomie sans perdre le cadre
Le meilleur usage que j’ai imaginé pour Money Walkie repose sur une règle simple : le parent fixe le cadre avant de remettre le porte-monnaie, puis laisse l’enfant agir dans cette limite. Par exemple, avant une sortie, on peut expliquer la somme disponible, les dépenses prévues et la conduite à tenir en cas de problème. Cette préparation transforme le paiement en exercice concret plutôt qu’en geste automatique.
Je trouve aussi utile de faire un retour après la sortie. Au lieu de surveiller chaque achat en permanence, le parent peut demander à l’enfant ce qu’il a choisi, ce qu’il aurait préféré acheter et ce qu’il ferait différemment la prochaine fois. L’intérêt éducatif vient de cette conversation. Le dispositif sert alors de support pour parler de choix, de priorités et de conséquences.
Pour un enfant plus jeune, je limiterais l’usage à des situations faciles à comprendre : une petite sortie, une activité encadrée ou une dépense prévue. Pour un enfant plus autonome, le même outil peut servir à tester progressivement la gestion d’un montant plus libre. Dans les deux cas, je déconseille de présenter le porte-monnaie comme une réserve illimitée ou comme une récompense automatique.
La question du contrôle parental doit être abordée avec réalisme. Un parent peut vouloir tout valider à l’avance, tandis qu’un autre préférera donner une enveloppe et observer ensuite. Money Walkie sera plus convaincant pour la seconde approche si l’objectif est de responsabiliser l’enfant. Si vous recherchez une validation détaillée de chaque transaction ou une gestion budgétaire très complète, il faut examiner attentivement l’interface et les contrôles disponibles avant de remplacer votre solution actuelle.
Un scénario quotidien où l’outil prend vraiment son sens
Imaginez une sortie au musée suivie d’un passage dans une boutique. Le parent ne souhaite pas donner de billets, ne veut pas prêter son téléphone et ne veut pas associer l’enfant à son compte bancaire habituel. Le porte-monnaie sans contact peut alors servir d’enveloppe numérique dédiée à cette journée. L’enfant sait qu’il dispose d’une somme déterminée et peut effectuer son achat sans manipuler d’argent liquide.
Le détail important est la préparation. Je vérifierais le fonctionnement du porte-monnaie avant de le confier, j’expliquerais que le sans-contact ne signifie pas que l’argent est illimité et je prévoirais une solution de repli pour le trajet du retour. Je demanderais également à l’enfant de signaler immédiatement toute difficulté au lieu d’insister devant le terminal ou de multiplier les tentatives.
Ce scénario montre aussi la limite du produit. Si la sortie implique plusieurs enfants, plusieurs adultes et des dépenses communes, un simple porte-monnaie individuel peut ne pas suffire à organiser tout le groupe. Dans ce cas, une enveloppe commune gérée par un adulte ou une solution bancaire familiale plus structurée peut être plus claire.
Les points de friction à anticiper avant l’installation
La première friction possible est l’apprentissage. Même si le paiement sans-contact paraît naturel aux adultes, un enfant peut oublier les étapes, perdre le porte-monnaie ou ne pas savoir quoi faire si le terminal refuse la transaction. Une courte répétition à la maison peut éviter une situation stressante dans un commerce.
La deuxième concerne la discipline familiale. Un outil qui facilite l’accès à l’argent peut aussi rendre les dépenses moins visibles pour l’enfant. Si personne ne prend le temps de parler du solde et des choix effectués, l’expérience risque de se réduire à un geste de paiement pratique. Pour moi, la valeur du service dépend donc autant de l’accompagnement parental que de la technologie.
La troisième touche au choix de l’appareil. La compatibilité commence avec Android 8.0, mais une version minimale ne garantit pas à elle seule une expérience identique sur tous les téléphones. Avant une sortie, je recommande de tester l’application, les notifications et le matériel dans les conditions réelles d’utilisation, plutôt que d’attendre le jour où l’enfant en aura besoin.
Enfin, la gratuité mérite d’être comprise correctement. L’application est proposée sans prix d’achat, ce qui facilite l’essai. Je ne confondrais toutefois pas cette absence de prix avec l’absence de conditions : je lirais les éventuelles informations affichées dans le parcours d’inscription et je vérifierais les modalités liées au service avant d’y placer une somme destinée à un enfant.
À qui je le recommande, et à qui je conseillerais autre chose
Je recommande Money Walkie aux parents qui cherchent un moyen intermédiaire entre les espèces et la carte bancaire adulte. Il convient particulièrement aux petites dépenses encadrées, aux sorties ponctuelles et aux familles qui veulent introduire progressivement la notion de budget. Son approche est également intéressante pour les parents qui souhaitent que l’enfant paie lui-même, sans lui remettre leur téléphone personnel.
Je le conseillerais moins à une personne qui veut une application de finances personnelles complète. Pour gérer des comptes, planifier des dépenses complexes ou suivre un budget familial détaillé, un service bancaire plus large sera probablement plus approprié. De même, si votre enfant est trop jeune pour comprendre la valeur d’une somme ou pour signaler un problème, le paiement sans-contact ne remplacera pas la présence d’un adulte.
Je serais aussi réservé pour un usage où l’accès à l’argent doit fonctionner dans toutes les circonstances possibles. Une sortie éloignée, un contexte sans terminal compatible ou une situation d’urgence exigent une organisation complémentaire. Le bon réflexe est de considérer Money Walkie comme un outil spécialisé, pas comme l’unique solution financière de la famille.
Mon verdict après avoir regardé l’usage au-delà de la promesse
Money Walkie a une proposition claire : rendre l’argent accessible à un enfant dans un format sans-contact, avec un rôle de gestion conservé par le parent. J’aime cette position intermédiaire, plus adaptée à l’apprentissage que la remise d’espèces et moins engageante qu’une carte bancaire complète. Le produit prend tout son sens lorsque la famille définit une somme, une occasion et des règles simples avant chaque utilisation.
Mon avis reste volontairement mesuré sur la confiance. La note moyenne et le nombre d’installations sont encourageants, mais une application financière mérite surtout d’être jugée sur les contrôles visibles, les choix de confidentialité et la facilité avec laquelle l’utilisateur comprend ce qu’il autorise. Je lirais attentivement les écrans de configuration et les informations affichées avant de l’adopter pour un usage régulier.
Au final, je le vois comme un bon outil de transition pour apprendre à un enfant à dépenser dans un cadre limité. Sa vraie force est de transformer une petite dépense en expérience accompagnée, plutôt qu’en accès prématuré à toute la banque familiale. Si c’est précisément ce que vous recherchez, l’application mérite un essai prudent. Si vous avez besoin d’un système bancaire complet, de contrôles très détaillés ou d’une solution de secours permanente, je choisirais une option plus large et je garderais Money Walkie pour les situations où sa simplicité est réellement un avantage.
Avantages
- Paiements rapides entre utilisateurs équipés de Money Walkie.
- Interface simple
- adaptée aux enfants et aux débutants.
- Permet de suivre facilement les dépenses du quotidien.
- Solution pratique pour gérer l’argent de poche.
- Format compact et ludique
- facile à transporter.
Inconvénients
- Nécessite un appareil Money Walkie compatible pour payer.
- Son utilisation dépend de l’acceptation du réseau partenaire.
- Des frais peuvent s’appliquer selon les opérations effectuées.
- Fonctionnalités limitées par rapport à une banque mobile classique.
- La perte de l’appareil peut compliquer l’accès aux fonds.
FAQ sur Money Walkie
Qu’est-ce que Money Walkie et comment fonctionne cette application ?
Money Walkie est une solution de paiement mobile associée à un petit support sans contact, souvent présenté sous la forme d’un porte-clés ou d’un accessoire thématique. Après avoir installé l’application, l’utilisateur peut généralement associer son Walkie, gérer son compte et suivre les opérations réalisées. Le paiement s’effectue chez les commerçants compatibles grâce à la technologie sans contact, sans devoir sortir systématiquement une carte bancaire classique.
Money Walkie est-il adapté aux enfants et qui peut l’utiliser ?
Money Walkie a notamment été pensé pour aider les parents à donner une certaine autonomie financière à leurs enfants, tout en gardant un contrôle sur les dépenses. Le responsable légal configure le compte, l’alimente et peut consulter les transactions depuis l’application. Avant l’inscription, il est important de vérifier les conditions d’âge, les exigences concernant le représentant légal et les éventuelles restrictions liées au pays de résidence.
Les paiements avec Money Walkie sont-ils sécurisés ?
L’utilisation de Money Walkie repose sur des mécanismes de paiement sans contact et sur la gestion du compte depuis l’application. Les parents peuvent ainsi surveiller les dépenses et réagir en cas de problème, mais aucune solution n’est totalement sans risque. Il est conseillé de protéger le téléphone par un code ou une identification biométrique, de ne jamais partager ses identifiants et de signaler rapidement la perte du Walkie ou une opération inhabituelle.
Quels sont les frais, limites et conditions à connaître avant de télécharger Money Walkie ?
Avant de créer un compte, il faut consulter attentivement la grille tarifaire officielle, car les coûts peuvent dépendre de l’achat de l’accessoire, du rechargement, des transferts ou d’autres services proposés. Des plafonds de paiement et de solde peuvent également s’appliquer, notamment pour les comptes destinés aux mineurs. Les tarifs, limites et fonctionnalités peuvent évoluer : vérifiez toujours les informations affichées dans l’application et sur le site officiel.
Que faire si le Walkie est perdu, volé ou si un paiement semble incorrect ?
En cas de perte ou de vol, il est recommandé d’ouvrir immédiatement l’application afin de bloquer ou désactiver le support concerné, lorsque cette option est disponible. Contactez ensuite l’assistance Money Walkie pour sécuriser le compte et vérifier les dernières transactions. Si une opération paraît frauduleuse ou inconnue, conservez les détails affichés, changez les accès nécessaires et suivez la procédure officielle de contestation prévue par le service.


